
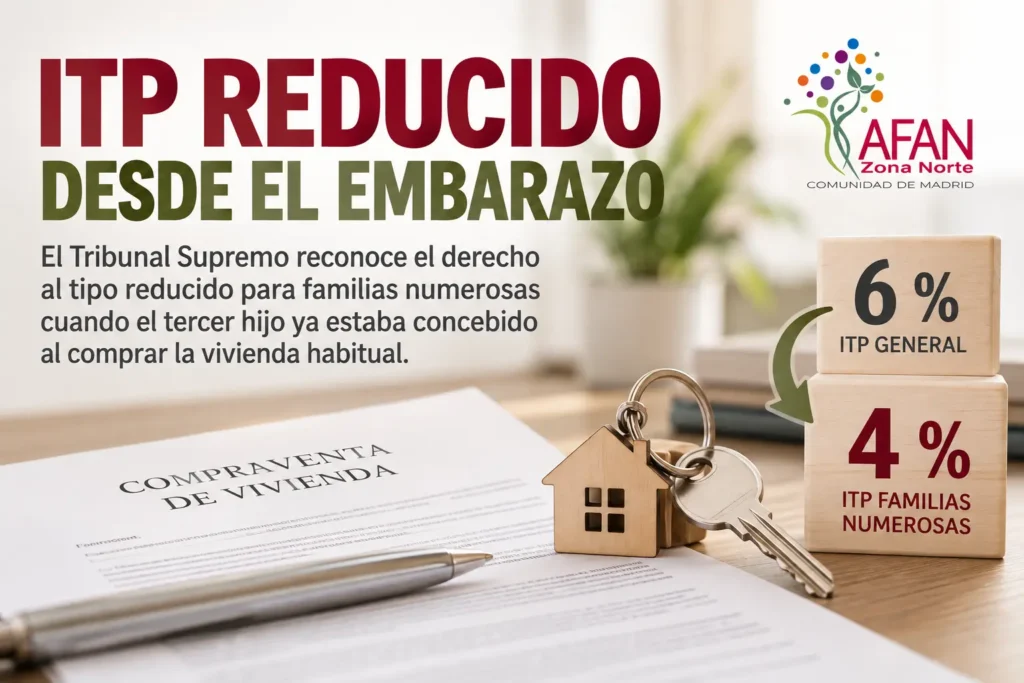
El Tribunal Supremo reconoce el derecho al tipo reducido para familias numerosas cuando el tercer hijo ya estaba concebido al comprar la vivienda habitual.
Una sentencia del Tribunal Supremo acaba de reconocer un criterio especialmente importante para las familias numerosas de la Comunidad de Madrid.
La Sentencia 1060/2026, de 24 de septiembre, establece que una familia puede beneficiarse del tipo reducido del 4 % en el Impuesto sobre Transmisiones Patrimoniales (ITP) al comprar su vivienda habitual aunque, en ese momento, su tercer hijo todavía no hubiera nacido.
Para ello, el hijo debía estar ya concebido en la fecha de la compra y nacer posteriormente con vida, además de cumplirse el resto de requisitos exigidos para acceder al beneficio fiscal.
Un ahorro que puede ser importante
En la Comunidad de Madrid, el tipo general del ITP para la adquisición de vivienda usada es del 6 %, mientras que las familias numerosas que cumplen los requisitos pueden beneficiarse del 4 %.
La diferencia no es pequeña.
En una vivienda de 300.000 euros, pasar del 6 % al 4 % supone pagar 6.000 euros menos de impuesto.
La sentencia resulta especialmente relevante porque el Tribunal Supremo considera que, a estos efectos favorables, debe tenerse en cuenta al hijo concebido aunque todavía no hubiera nacido cuando se realizó la compra.
Además, aclara que no es imprescindible disponer ya del título oficial de familia numerosa en la fecha de adquisición en el supuesto analizado.
Una sentencia especialmente importante para nosotros
En AFAN Zona Norte hemos recibido esta sentencia con especial satisfacción porque tenemos actualmente una familia de nuestra asociación reclamando precisamente por una situación de este tipo.
Su bebé nació en marzo, pero la compra de la vivienda tuvo que formalizarse en febrero. No pudieron retrasar la operación y, aunque el tercer hijo ya estaba concebido, tuvieron que abonar el 6 % de ITP en lugar del tipo reducido del 4 % correspondiente a las familias numerosas.
La familia está actualmente reclamando en los tribunales la devolución de esa diferencia.
Por eso, esta sentencia del Tribunal Supremo nos parece especialmente relevante. No hablamos únicamente de un criterio jurídico: hablamos de situaciones reales que afectan directamente a nuestras familias y de derechos que, en algunos casos, han tenido que defender ante los tribunales.
Esperamos que esta nueva doctrina contribuya también a resolver favorablemente situaciones como la suya y evite que otras familias tengan que pasar por el mismo proceso.
¿Y si ya pagasteis el 6 %?
Si comprasteis vuestra vivienda habitual cuando estabais esperando al tercer hijo y pagasteis el tipo general del 6 %, merece la pena revisar vuestro caso.
Siempre que se cumplan los requisitos y la solicitud no esté fuera de plazo, se puede estudiar la posibilidad de rectificar la autoliquidación y solicitar la devolución de la diferencia.
Nuestro consejo es conservar o localizar la documentación que permita acreditar el embarazo en la fecha de adquisición y consultar el caso concreto con una gestoría, asesor fiscal o profesional especializado.
Un paso más en el reconocimiento del concebido
Esta sentencia llega, además, en un momento en el que la Comunidad de Madrid está avanzando también en el reconocimiento del concebido no nacido para determinados beneficios vinculados a la familia numerosa.
La Ley 5/2026, de 7 de julio, establece que, en el ámbito de las competencias de la Comunidad de Madrid, el concebido podrá asimilarse al hijo ya nacido para determinados derechos y beneficios. La propia ley extiende también a las familias asimiladas a familia numerosa varios beneficios fiscales autonómicos.
El reconocimiento específico de la condición de familia asimilada a familia numerosa entrará en vigor el 10 de enero de 2027, seis meses después de la publicación de la ley en el BOCM.
Cuando esta regulación esté plenamente operativa, situaciones como la de esta familia deberían resultar más sencillas de resolver, porque determinados derechos y beneficios podrán reconocerse ya durante el embarazo, sin necesidad de esperar al nacimiento del tercer hijo.
Para nuestras familias, este cambio puede tener consecuencias muy concretas en decisiones que muchas veces no pueden aplazarse, como la compra de una vivienda.
Desde AFAN Zona Norte esperamos que este nuevo marco permita evitar conflictos como el que hoy está teniendo que reclamar una de nuestras familias y que los derechos asociados a la familia numerosa se reconozcan desde el momento en que esa realidad familiar ya existe.


 ES
 EN